
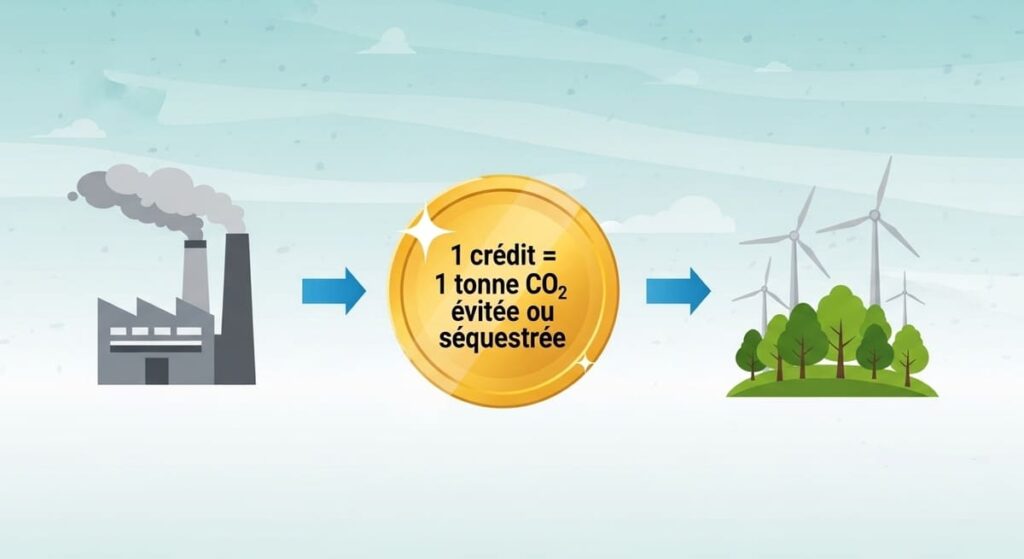

Les crédits carbone représentent l'un des instruments financiers majeurs de la lutte contre le changement climatique, mobilisant plus de 100 milliards de dollars à l'échelle mondiale selon le rapport 2024 de la Banque Mondiale. Cette unité équivalente à une tonne de CO2 évitée ou séquestrée constitue un mécanisme complexe mais essentiel pour les entreprises engagées dans leur transition bas-carbone. Entre marchés réglementés affichant des prix de 71€ la tonne en juin 2025 et marchés volontaires en pleine restructuration, comprendre le fonctionnement des crédits carbone devient crucial pour tout décideur B2B. Ce guide détaillé décrypte les mécanismes, enjeux et évolutions de cet outil financier climatique.
Qu'est-ce qu'un crédit carbone : définition et principes
La définition du crédit carbone selon les instances officielles
Selon le Global Climate Initiatives (GCI), un crédit carbone représente précisément une tonne de CO2 équivalent (tCO2eq) évitée ou séquestrée grâce à un projet environnemental certifié. Cette définition, reconnue internationalement, distingue deux mécanismes fondamentaux : l'évitement d'émissions futures (projets d'énergies renouvelables, efficacité énergétique, gestion des déchets) et la séquestration de carbone déjà présent dans l'atmosphère (reforestation/conservation des forêts, technologies de capture, agriculture durable).
Le GCI souligne en effet que "malgré les efforts de réduction, il restera toujours des émissions qui ne peuvent pas être évitées ou réduites de manière significative, c'est ce qu'on appelle les émissions résiduelles de gaz à effet de serre". Pour gérer ces émissions incompressibles, "les organisations soutiendront des projets de compensation ou contribution carbone permettant de réduire des émissions ailleurs", en achetant des crédits carbone représentant des réductions équivalentes. En France, les entreprises utilisent de plus en plus ce mécanisme pour compenser leurs "émissions résiduelles, incompressibles, dans le cadre de leurs plans de réduction d'émissions".
Pour atteindre son ambitieux objectif de neutralité carbone d'ici 2050, l'Union Européenne renforce cette définition avec le nouveau Cadre de Certification des Absorptions de Carbone (CRCF), adopté le 10 avril 2024 par le Parlement et entré en vigueur le 26 décembre 2024. Ce règlement établit des critères stricts distinguant les crédits de "removal" (absorption) des simples crédits d'évitement, privilégiant les premiers pour leur impact climatique plus direct.
Concrètement, un crédit "removal" correspond à du CO2 physiquement retiré de l'atmosphère - comme avec la technologie DACCS (Direct Air Capture) qui aspire l'air ambiant, filtre le CO2 et le stocke définitivement dans des formations géologiques souterraines. À l'inverse, un crédit d'évitement empêche simplement de futures émissions, comme un parc éolien remplaçant une centrale à charbon. L'UE privilégie désormais les solutions "removal" car elles s'attaquent directement au stock de CO2 déjà présent dans l'atmosphère, plutôt que d'éviter d'en ajouter davantage. Pour une entreprise, acheter un crédit carbone revient donc à financer la non-émission ou la capture d'une tonne de CO2 quelque part dans le monde.
Les 5 critères fondamentaux d'un crédit carbone légitime
L'attribution de crédits carbone n'est jamais automatique. Tout projet doit respecter cinq critères stricts pour générer des crédits légitimes.
- L'additionnalité constitue le pilier central et le plus complexe : le projet ne doit exister QUE grâce au financement des crédits carbone. Concrètement, cela signifie qu'un parc éolien déjà rentable économiquement ne devrait pas générer de crédits, car il aurait été construit de toute façon. Un projet forestier doit prouver que sans la vente de crédits carbone, la forêt aurait été défrichée ou exploitée. Cette démonstration reste subjective et constitue la principale source de controverse dans l'attribution des crédits.
- La mesurabilité exige l'utilisation de méthodologies scientifiques reconnues pour quantifier précisément l'impact CO2.
- La vérifiabilité impose un audit par des tiers indépendants accrédités.
- La permanence garantit que le carbone reste stocké durablement - un défi majeur pour les projets forestiers exposés aux incendies, maladies ou changements d'usage des terres.
- Enfin, l'unicité prévient le double comptage via l'inscription sur des registres dédiés.
Ces critères stricts n'empêchent pas les controverses. L'enquête du Guardian de janvier 2023 a analysé les projets REDD+ de Verra et conclu que plus de 90% des crédits carbone forestiers seraient des "crédits fantômes" sans bénéfice réel pour le climat. L'investigation s'appuyait sur trois études académiques comparant les zones de projets REDD+ avec des zones témoins similaires. Les résultats sont accablants : seuls 16 des 29 projets analysés ont montré une réduction de la déforestation, et même pour ceux-ci, les réductions étaient en moyenne 10 fois inférieures aux crédits émis. Cette divergence s'explique par des "baselines" surestimées - les projets prédisaient une déforestation future bien supérieure à ce qui se serait réellement produit, générant ainsi artificiellement des crédits pour de la déforestation "évitée" qui n'aurait jamais eu lieu.
Crédit carbone vs quota carbone : comprendre la différence
La confusion entre crédit carbone et quota carbone persiste, alors qu'il s'agit de mécanismes fondamentalement différents. Les quotas carbone constituent des "droits à polluer" alloués par les autorités dans le cadre du système d'échange de quotas d'émissions européen (SEQE-UE). Les 10 000 installations industrielles concernées en Europe doivent détenir autant de quotas que leurs émissions réelles, sous peine d'amendes de 100€ par tonne excédentaire.
Les crédits carbone, eux, proviennent de projets volontaires de réduction ou séquestration réalisés n'importe où dans le monde.
Pour clarifier : les quotas sont comme une allocation budgétaire obligatoire - si votre usine a le droit d'émettre 1000 tonnes de CO2, elle doit acheter des quotas supplémentaires si elle dépasse ce seuil. Les crédits sont comme des bons de réduction volontaires - une entreprise peut les acheter pour compenser ses émissions, mais n'y est pas légalement obligée. Une aciérie européenne DOIT avoir des quotas pour fonctionner, mais PEUT acheter des crédits forestiers brésiliens pour compenser ses émissions résiduelles incompressibles. Cette distinction devient cruciale avec l'entrée en vigueur du SEQE-UE 2 en 2027, qui étendra l'obligation de quotas aux secteurs du transport routier, du bâtiment, de la construction et de la petite industrie, transformant ce qui était volontaire en contrainte légale.
Le fonctionnement du marché des crédits carbone en 2025
Marchés réglementés : l'EU ETS et ses évolutions
Le système d'échange de quotas d'émission de l'Union européenne (EU ETS), instrument central de la politique climatique européenne depuis 2005, affiche une stabilisation des prix autour de 69-71€ la tonne de CO2 en juillet 2025, selon Trading Economics. Cette consolidation intervient après le pic historique de février 2023 (>100€/tCO2) et reflète l'équilibre entre une offre progressivement contrainte et une demande industrielle modérée.
Accélération du mécanisme de réduction des quotas
La révision de la Directive EU ETS (Directive UE 2023/959) introduit une contraction drastique de l'offre de quotas. Le facteur de réduction linéaire (LRF) s'établit désormais à 4,3% annuellement pour la période 2024-2027, puis 4,4% à partir de 2028, contre 2,2% sur la période 2021-2023. Cette accélération se traduit par un retrait annuel d'environ 90 millions de quotas du marché. Deux ajustements ponctuels renforcent cette trajectoire : un retrait de 90 millions de quotas en 2024 et 27 millions supplémentaires en 2026 (Décision UE 2023/1575). Ces mesures visent l'objectif révisé de -62% d'émissions d'ici 2030 (base 2005), significativement plus ambitieux que l'objectif précédent de -43%.
Performance du système et allocation des revenus
Le rapport 2024 de la Commission européenne valide l'efficacité du dispositif avec une réduction de 16,5% des émissions des installations assujetties en 2023. Les revenus du système atteignent 43,6 milliards d'euros en 2023, intégralement alloués au financement de la transition énergétique via les États membres. Ces ressources alimentent notamment le Fonds pour l'Innovation et le nouveau Fonds Social pour le Climat, qui mobilisera jusqu'à 86,7 milliards d'euros sur la période 2026-2032.
Perspectives et extension du périmètre
L'introduction de l'ETS2 en 2027, couvrant les secteurs du bâtiment et du transport routier, constitue la prochaine évolution majeure. Les projections de BloombergNEF anticipent des prix de 149€/tCO2 en 2030 pour ce nouveau marché, reflétant les contraintes d'approvisionnement accrues et l'élargissement de la base d'assujettis. Le maintien des prix actuels à des niveaux élevés, malgré un ralentissement conjoncturel de la demande industrielle, témoigne de l'anticipation par les marchés de la raréfaction structurelle des quotas.
Pour résumer :
- Imaginez l'EU ETS comme un système de "permis de polluer". Les entreprises européennes doivent acheter des quotas pour avoir le droit d'émettre du CO2. Un quota = le droit d'émettre 1 tonne de CO2.
- Le prix actuel (juillet 2025) : environ 70€ par tonne de CO2. C'est le prix qu'une entreprise doit payer pour polluer.
- La stratégie de l'Europe : Chaque année, l'UE réduit le nombre de quotas disponibles pour forcer les entreprises à polluer moins. C'est comme si on réduisait progressivement le nombre de tickets de parking disponibles en ville - cela force les gens à utiliser d'autres moyens de transport.
- L'Europe rend la pollution de plus en plus chère pour inciter les entreprises à devenir plus propres.
Marchés volontaires : crise de confiance et restructuration
Le marché volontaire des crédits carbone traverse une période de transformation profonde. L'enquête de 2023 révélant que plus de 90% des crédits REDD+ issus du label Verra n'avaient aucun impact climatique réel a déclenché une crise de confiance majeure. Cette défiance, combinée à une conjoncture économique difficile (inflation, tensions géopolitiques, crises énergétiques), a provoqué une chute de 36% des volumes en 2023 selon InfoCC, passant de 40 millions à 26 millions de crédits vendus.
Les prix moyens du carbone au niveau mondial ont pourtant continué leur progression, atteignant 8,05€ la tonne en 2023 (contre 6,1€ en 2022 et 4,6€ en 2021), mais cette moyenne masque une hétérogénéité extrême : de 0,38€ à plus de 200€ la tonne. Plus de 75% des crédits vendus aux acheteurs français restent sous la barre des 15€. Les projets certifiés Verra ou Gold Standard oscillent entre 7 et 8€, tandis que le Label Bas-Carbone affiche un prix moyen de 34,5€, reflétant sa robustesse méthodologique.
Cette crise catalyse une restructuration nécessaire. Gold Standard a drastiquement réduit ses certifications en 2024 suite aux critiques sur la légèreté de ses processus. L'Union Européenne prépare son Carbon Removals and Carbon Farming Regulation (CRCF) pour 2028, visant plus de transparence et de contrôle. Les nouveaux critères de qualité privilégient désormais :
- La localité des projets (35€ en moyenne pour les projets français contre 6,8€ en Asie)
- Les co-bénéfices environnementaux et sociaux (biodiversité, emplois locaux)
- La traçabilité et la part reversée aux porteurs de projets (75% en moyenne pour le Label Bas-Carbone)
Le marché se polarise entre des crédits internationaux à bas coût, souvent peu robustes, et des crédits locaux plus onéreux mais offrant de meilleures garanties. Cette évolution, douloureuse mais nécessaire, dessine un marché plus mature où la qualité prime progressivement sur le volume.
Les acteurs clés de la certification
La certification des crédits carbone s'organise autour de deux marchés distincts.
- Le marché réglementaire, créé suite au Protocole de Kyoto (1997), concerne les États et entreprises soumis à des obligations de réduction d'émissions. Les crédits y sont certifiés par l'ONU via les mécanismes MDP (Mécanisme de Développement Propre) et MOC (Mise en Œuvre Conjointe).
- Le marché volontaire, développé en parallèle, s'adresse aux particuliers et entreprises souhaitant volontairement compenser leurs émissions.
Sur le marché volontaire, plusieurs organismes structurent la certification mondiale. Verra (anciennement Voluntary Carbon Standard) figure parmi les standards internationaux les plus populaires. Gold Standard se distingue par ses exigences élevées et son alignement sur les Objectifs de Développement Durable. Le programme REDD+ se concentre spécifiquement sur la réduction des émissions liées à la déforestation et à la dégradation des forêts. D'autres acteurs importants complètent l'écosystème : l'American Carbon Registry (ACR), la Climate Action Reserve (CAR), et le Plan Vivo. Ces standards volontaires offrent une plus grande diversité de projets, des coûts moindres et des délais plus courts que la certification Kyoto, mais leurs méthodologies de suivi et de mesure diffèrent.
En France, le Label Bas-Carbone, créé en 2018 par le ministère de la Transition écologique, répond à la demande croissante d'acteurs français souhaitant réduire les émissions sur le territoire national. Il s'applique à tous les projets dans les secteurs non couverts par la réglementation européenne, pour les projets se déroulant en France. Cette certification nationale garantit la qualité et l'impact des projets soumis, avec une méthodologie rigoureuse de mesure et de suivi des émissions réduites ou séquestrées.
Les types de projets générant des crédits carbone
Projets d'évitement : prévenir les émissions futures
Les projets d'évitement constituent historiquement le cœur du marché des crédits carbone. Les énergies renouvelables représentent la catégorie phare : le parc solaire de Bhadla en Inde (2 245 MW) évite environ 4 millions de tonnes de CO2 annuellement en remplaçant des centrales à charbon. L'efficacité énergétique industrielle offre des potentiels considérables - les systèmes de récupération de chaleur peuvent réduire les émissions globales de carbone de 44% d'ici 2035 dans les industries énergivores selon les estimations du secteur.
La valorisation énergétique des déchets illustre parfaitement le principe d'évitement. Le méthane est un puissant gaz à effet de serre, au moins 28 fois plus efficace que le CO₂ pour piéger la chaleur dans l'atmosphère sur une période de 100 ans, selon le dernier rapport d'évaluation (AR5) du Groupe d'experts intergouvernemental sur l'évolution du climat (GIEC). Sa capture génère des crédits substantiels.
Une décharge moderne peut capturer 50 000 tonnes d'équivalent CO2 par an, tandis qu'un million de tonnes de déchets d’enfouissement génèrerait suffisamment de gaz pour produire 780 kWh d'électricité ou 216 MMBtu de chaleur par jour.
Cependant, ces projets font face à des critiques croissantes sur leur additionnalité : de nombreuses installations d'énergies renouvelables étant désormais rentables sans crédits carbone, leur éligibilité est remise en question par les nouveaux standards européens.
Projets de séquestration : capturer le CO2 atmosphérique
Les projets de séquestration carbone connaissent un développement accéléré en France et en Europe, soutenus par des cadres réglementaires renforcés et des investissements croissants. La reforestation et l'afforestation dominent, avec des initiatives massives comme le programme Grande Muraille Verte en Afrique.
En France, au 31 mars 2025, le Label Bas-Carbone affiche des résultats remarquables selon le ministère de la Transition écologique :
- 1 685 projets validés représentant un potentiel de 6,41 MtCO2eq i4ce
- Les projets forestiers constituent 1 200 projets couvrant 12 000 hectares I4CEi4ce
- Un doublement du volume validé en 2024 avec 2,8 MtCO2eq de certificats potentiels i4ceI4CE
Toutefois, la permanence reste le défi majeur : comment garantir qu'une forêt stockera effectivement le carbone pendant des décennies face aux risques d'incendies ou de maladies ?
Acheter un crédit carbone : processus et stratégies pour les entreprises
Prix du crédit carbone : comprendre les disparités du marché
Les prix des crédits carbone en 2025 révèlent un marché à deux vitesses. Sur les marchés réglementés, l'EU ETS affiche une stabilisation à 69-71€/tCO2 (juillet 2025). Les projections restent haussières : BloombergNEF anticipe 149€/tCO2 en 2030 pour l'ETS2 (bâtiments et transports). Ces prix élevés reflètent la raréfaction programmée des quotas (-4,3% annuellement jusqu'en 2027) et des revenus records de 43,6 milliards d'euros en 2023.
Le marché volontaire présente un paysage radicalement différent. Malgré une progression du prix moyen à 8,05€/tCO2 en 2023, cette moyenne masque des écarts abyssaux : de 0,38€ à plus de 200€ la tonne. Plus de 75% des crédits vendus aux acheteurs français ne dépassent pas 15€. Les crédits REDD+ de Verra, discrédités par les scandales, stagnent à 7-8€, tandis que les projets asiatiques plafonnent à 6,8€. Le Label Bas-Carbone français fait figure d'exception avec 34,5€/tCO2, justifiés par la robustesse méthodologique, la proximité géographique et la traçabilité (75% des fonds reversés aux porteurs). Cette polarisation entre marchés réglementés contraints et marchés volontaires hétérogènes s'accentue avec la crise de confiance post-scandales, combinée à une conjoncture économique difficile.
Cette dichotomie impose aux entreprises un arbitrage stratégique crucial. Les sociétés soumises à l'EU ETS doivent anticiper une hausse structurelle des coûts de conformité et investir massivement dans la décarbonation de leurs procédés. Pour les démarches volontaires, le choix se complexifie : privilégier le volume avec des crédits internationaux bon marché mais risqués pour leur réputation, ou investir dans des crédits premium locaux type Label Bas-Carbone, plus chers mais valorisables en communication RSE. La tendance favorise clairement la seconde option : face aux risques de greenwashing et aux nouvelles exigences du CRCF européen prévu pour 2028, les entreprises leaders optent pour la qualité et la traçabilité, acceptant de payer 5 à 10 fois plus pour des crédits irréprochables.
Acheter des crédits carbone en B2B
Pour acheter un crédit carbone efficacement, une entreprise doit suivre un processus structuré.
- Première étape : réaliser son bilan carbone pour identifier ses émissions résiduelles après efforts de réduction.
- Deuxième étape : définir une stratégie d'achat alignée sur ses valeurs - projets locaux vs internationaux, évitement vs séquestration, co-bénéfices sociaux recherchés.
La sélection des projets exige une due diligence approfondie. Vérifier la certification (Verra, Gold Standard, Label Bas-Carbone…), analyser l'additionnalité réelle, examiner les rapports d'audit, comprendre les risques de permanence. Les plateformes spécialisées comme South Pole ou ClimateSeed facilitent l'accès à des projets vérifiés. Le processus contractuel implique un ERPA (Emission Reduction Purchase Agreement), le paiement, puis le "retirement" des crédits sur un registre officiel pour garantir leur unicité.
Nouvelles réglementations 2025 : CSRD, CRCF et Article 6
L'année 2025 marque un tournant réglementaire majeur. Selon l’Institut Supérieur de l’Environnement, la directive CSRD impose à 50 000 entreprises européennes un reporting détaillé de leur usage des crédits carbone. Plus crucial : elle exige de prioriser la réduction directe avant toute compensation. Les entreprises doivent désormais justifier pourquoi certaines émissions sont "incompressibles" avant d'acheter des crédits.
Le règlement CRCF européen redéfinit les standards de qualité, privilégiant les crédits de "removal" sur les simples évitements. L'Article 6 de l'Accord de Paris entre dans sa phase d'opérationnalisation : l'Article 6.4 devrait voir ses premières activités démarrer en 2025, avec l'exigence de "corresponding adjustments" pour éviter le double comptage entre pays. En parallèle, la charte française lancée lors du ChangeNOW d'avril 2025 promeut l'usage de crédits "haute intégrité", contribuant ainsi à établir des standards plus stricts. Ces évolutions créent un cadre plus rigoureux mais plus crédible, rassurant les entreprises sérieuses sur la valeur réelle de leurs investissements carbone.
Stratégies d'entreprise et bonnes pratiques
Éviter le greenwashing : les pièges à contourner
Le greenwashing reste le risque majeur lié aux crédits carbone. Les scandales répétés - Shell sanctionné pour sa "conduite neutre en carbone", projets REDD+ inefficaces - ont sensibilisé régulateurs et consommateurs. La loi française encadre désormais strictement l'usage des termes "neutre en carbone" depuis janvier 2023, exigeant transparence totale sur les scopes 1, 2 et 3, plan de réduction aligné sur l'Accord de Paris, et détail de l'origine des crédits.
Pour éviter ces pièges, les entreprises doivent adopter le triptyque "mesurer, réduire, compenser" dans cet ordre strict. Concernant les objectifs à court terme, le SBTi précise que les crédits carbone ne comptent pas pour atteindre les cibles de réduction - ils relèvent du "BVCM" (Beyond Value Chain Mitigation). Les réductions d'émissions doivent donc provenir intégralement d'actions directes sur les scopes 1, 2 et 3. La communication doit privilégier la "contribution à la neutralité collective" plutôt que revendiquer une impossible "neutralité d'entreprise". Microsoft exemplifie cette approche en publiant des rapports détaillés sur ses réductions directes avant ses achats de crédits, distinguant clairement les deux types d'actions.
Intégrer les crédits carbone dans une stratégie climat globale
Les entreprises leaders développent des approches sophistiquées maximisant l'impact réel des crédits carbone. La stratégie optimale commence par une trajectoire de décarbonation. Les crédits n'interviennent que pour les émissions résiduelles incompressibles, en privilégiant les projets alignés avec la chaîne de valeur de l'entreprise.
L'approche "portfolio" s'impose : diversifier entre projets locaux (Label Bas-Carbone) et internationaux, équilibrer évitement et séquestration, rechercher des co-bénéfices biodiversité et sociaux. Le "insetting" - financer des projets dans sa propre chaîne d'approvisionnement - gagne en popularité. Carrefour finance ainsi l'agroforesterie chez ses fournisseurs, créant de la valeur partagée. Cette intégration stratégique transforme les crédits carbone d'un simple outil de compensation en levier de transformation business.
Conclusion
Le marché des crédits carbone connaît une transformation profonde en 2025, évoluant d'un système controversé vers un mécanisme de financement climatique plus mature et exigeant. Entre les prix élevés des marchés réglementés (71€ sur l'EU ETS) et la restructuration qualitative des marchés volontaires, les entreprises doivent naviguer dans un environnement complexe mais porteur d'opportunités. Les nouvelles réglementations - CSRD, CRCF, Article 6 - créent un cadre plus strict privilégiant les réductions directes et les projets de séquestration permanente. Pour les décideurs B2B, l'enjeu consiste à intégrer intelligemment les crédits carbone dans une stratégie climat globale, en limitant leur usage à 10% maximum et en sélectionnant rigoureusement des projets certifiés à forte additionnalité. L'avenir appartient aux solutions robustes comme le Label Bas-Carbone français et les technologies de capture directe, marquant la fin progressive des compensations low-cost au profit d'investissements climatiques véritablement transformateurs.


