
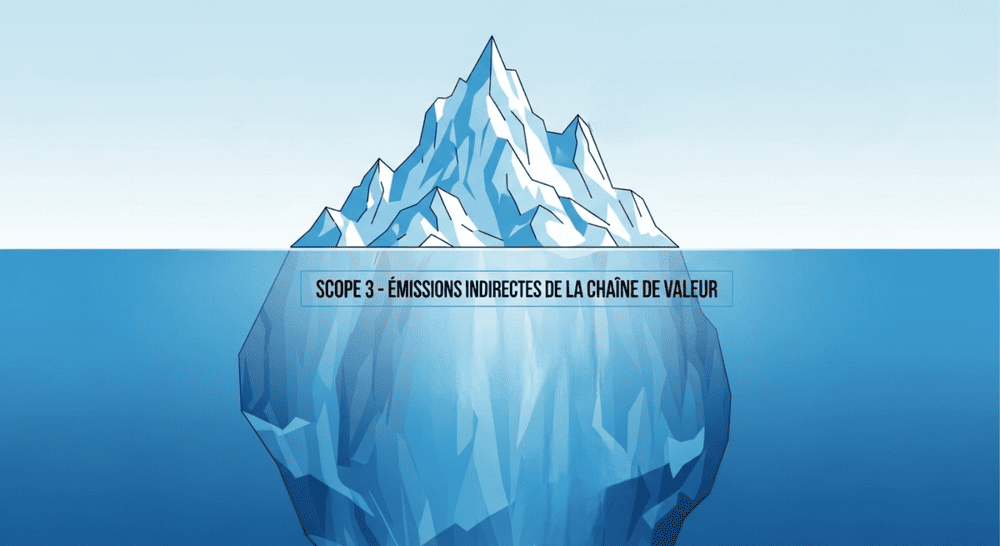

Le Scope 3 constitue désormais l'enjeu majeur de la décarbonation des entreprises, représentant en moyenne 75% de leurs émissions totales selon le CDP. Cette proportion varie considérablement selon les secteurs, atteignant des niveaux extrêmes dans les services financiers où les émissions Scope 3 représentent 99,98% en moyenne des émissions totales. Les chaînes d'approvisionnement de huit secteurs clés génèrent à elles seules la moitié des émissions mondiales de gaz à effet de serre (GES), et les industries énergivores voient leurs émissions Scope 3 augmenter plus rapidement que leurs émissions directes (Scope 1 et 2).

Un cadre réglementaire en pleine mutation
L'évolution réglementaire de 2025 marque un tournant décisif. En France, le décret n°2022-982 du 1er juillet 2022 a officialisé l'intégration du Scope 3 dans les obligations de reporting carbone, rendant sa déclaration obligatoire depuis le 1er janvier 2023 pour les entreprises de plus de 500 salariés.
Cette obligation s'accompagne toutefois d'une flexibilité notable : les entreprises peuvent appliquer un critère de matérialité pour déterminer quelles catégories d'émissions inclure parmi les 15 définies par le GHG Protocol. Elles sont autorisées à exclure certaines catégories jugées non pertinentes pour leur activité, négligeables en termes d'émissions ou impossibles à calculer de manière fiable, à condition de documenter et justifier ces exclusions. Cette marge de manœuvre, qui offre aujourd'hui un pouvoir discrétionnaire important aux entreprises, est appelée à se réduire drastiquement.
Cette avancée réglementaire française a anticipé les évolutions européennes, positionnant le pays comme précurseur en matière de transparence carbone.
Au niveau européen, le paquet législatif Omnibus dévoilé par la Commission européenne le 26 février 2025 propose de redéfinir le périmètre de la directive CSRD. Cette réforme réduirait de 80% le nombre d'entreprises assujetties en relevant le seuil à 1000 employés. Sous le standard ESRS E1, les entreprises concernées doivent publier leur Scope 3 si le climat est matériel, avec une ventilation par catégories "significatives" (prioritaires) - et non pas systématiquement les 15 catégories du GHG Protocol. Le paquet Omnibus maintient ce principe de matérialité. Parallèlement, les standards ESRS (European Sustainability Reporting Standards) seront simplifiés avec une réduction significative du nombre de points de données requis, allégeant ainsi la charge administrative du reporting. Les modalités précises de ce reporting, notamment la possibilité de maintenir un critère de matérialité pour les 15 catégories, restent à clarifier dans le cadre des négociations en cours entre le Parlement européen et le Conseil.
Face à ces évolutions réglementaires et à l'urgence climatique, maîtriser ces émissions indirectes devient un impératif stratégique pour améliorer la performance environnementale et économique des entreprises.
Les 15 catégories du Scope 3 décryptées : de la théorie à la pratique
Le protocole GHG définit 15 catégories d'émissions indirectes qui couvrent l'ensemble de la chaîne de valeur, depuis l'extraction des matières premières jusqu'à la fin de vie des produits. Ces catégories sont réparties en deux groupes principaux : les émissions en amont (catégories 1 à 8, liées aux achats et activités des fournisseurs) et les émissions en aval (catégories 9 à 15, liées à l'utilisation des produits et services par les clients). Comprendre et calculer ces catégories représente le premier défi méthodologique pour les entreprises.
Pour illustrer concrètement ces catégories, prenons l'exemple d'une entreprise de restauration collective gérant des cantines d'entreprises et scolaires.
Émissions amont (catégories 1 à 8)
1. Biens et services achetés : Souvent le poste le plus important, représentant par exemple, en 2023, 44% des émissions totales de Capgemini. Le calcul peut s'effectuer selon quatre méthodes, de la plus précise (données spécifiques fournisseurs) à la plus accessible (méthode monétaire).
➡️ Dans notre exemple : Tonnes d’achats alimentaires, services de blanchisserie, produits d’entretien et consommables (barquettes, couverts jetables).
2. Biens d'équipement : Émissions liées à la production des actifs durables (machines, bâtiments, véhicules de société).
➡️ Fours professionnels, chambres froides, lave-vaisselles industriels, mobilier de restauration et véhicules de livraison achetés par l’entreprise.
3. Activités liées aux combustibles et à l'énergie : Émissions non incluses dans les Scopes 1 et 2, comme l'extraction et le raffinage des combustibles utilisés.
➡️ Extraction et transport du gaz naturel avant qu'il n'arrive dans les cuisines, pertes d'électricité lors de son acheminement sur le réseau.
4. Transport et distribution amont : Émissions du transport des matières premières et produits achetés, depuis les fournisseurs jusqu'aux sites de l'entreprise.
➡️ Livraisons quotidiennes depuis les plateformes logistiques vers les cuisines, transport des denrées depuis les producteurs agricoles, livraisons directes des fournisseurs locaux (boulangeries, maraîchers).
5. Déchets générés par les opérations : Traitement et élimination des déchets issus des activités de l'entreprise.
➡️ Emballages des livraisons reçues (cartons et plastiques des fournisseurs), déchets organiques (épluchures), huiles de friture usagées.
6. Déplacements professionnels : Vols d'affaires, locations de voitures, trains.
➡️ Déplacements des responsables de secteur entre les différents sites de restauration (hors véhicules de société), formations culinaires du personnel nécessitant des trajets en train ou avion, audits qualité chez les fournisseurs avec véhicules de location ou transports publics.
Si l'entreprise utilise ses propres véhicules (voitures de société, camions de l'entreprise) pour ces déplacements professionnels, les émissions relèvent du Scope 1.
7. Déplacements domicile-travail des employés
➡️ Déplacement des employés se rendant quotidiennement sur les sites, majoritairement en transports en commun en zone urbaine, en voiture individuelle pour les cantines en périphérie.
8. Actifs loués en amont : Émissions des actifs loués par l'entreprise non inclus dans les Scopes 1 et 2.
➡️ Espaces de restauration en concession dans des centres commerciaux (charges comprises), camions frigorifiques en location tout compris avec chauffeur et carburant.
La classification dépend du contrôle opérationnel exercé par l'entreprise. Si la restauration collective louait un espace commercial avec ses propres compteurs d'électricité et de gaz, les consommations énergétiques relèveraient des Scopes 1 (gaz) et 2 (électricité). De même, une location longue durée de véhicules frigorifiques sans chauffeur, où l'entreprise gère elle-même le carburant et la conduite, génèrerait des émissions Scope 1. La règle est simple : si l'entreprise contrôle directement l'actif et ses consommations, les émissions vont en Scopes 1 ou 2 ; si le bailleur conserve ce contrôle (location "tout compris"), elles restent en Scope 3.
Émissions aval (catégories 9 à 15)
9. Transport et distribution aval : Du site de production jusqu'au client final, incluant le stockage intermédiaire.
➡️ Livraison de plateaux-repas pour les événements d'entreprise, transport des repas en liaison froide vers les écoles satellites, service traiteur avec livraison à domicile.
10. Transformation des produits vendus : Émissions lors de la transformation ultérieure par d'autres entreprises.
➡️ Non applicable pour la restauration collective - les repas sont consommés directement sans transformation ultérieure.
11. Utilisation des produits vendus
➡️ Réchauffage des plats en liaison froide dans les offices satellites des écoles, maintien au chaud dans les selfs-services des entreprises clientes, énergie consommée par les équipements de conservation vendus aux clients.
12. Traitement de fin de vie des produits vendus : Recyclage, incinération ou mise en décharge des produits.
➡️ Déchets générés par les convives (restes de repas, emballages), traitement des barquettes et couverts jetables, serviettes en papier.
Cette catégorie se distingue de la catégorie 5 car elle concerne uniquement les déchets générés par les clients après utilisation, et non les déchets internes de l'entreprise. Cette distinction est importante car les leviers d'action sont différents : la catégorie 5 se réduit en optimisant ses propres process internes, tandis que la catégorie 12 nécessite d'éco-concevoir les produits pour minimiser les déchets chez le client. L'entreprise doit estimer le devenir de ses produits : quelle proportion sera recyclée, incinérée ou enfouie ?
13. Actifs loués en aval : Émissions des actifs détenus par l'entreprise et loués à d'autres organisations.
➡️ Distributeurs automatiques placés dans les entreprises clientes, équipements de maintien au chaud loués aux écoles, espaces de restauration concédés et équipés.
14. Franchises : Émissions des opérations des franchisés (pour les franchiseurs).
➡️ Si l'entreprise développe un réseau de franchisés exploitant des cantines sous sa marque et selon ses process.
15. Investissements : Émissions associées aux investissements financiers, particulièrement pertinents pour les institutions financières.
➡️ Participations dans des fermes agricoles partenaires, investissements dans des start-ups foodtech, placements de trésorerie dans des fonds.
L'ADEME met à disposition plus de 10 000 facteurs d'émission dans sa Base Empreinte®, permettant des calculs détaillés pour chaque catégorie.
L'articulation avec la CSRD transforme les obligations en opportunités
Si la CSRD impose de nouvelles contraintes réglementaires, elle offre surtout aux entreprises un cadre structurant pour accélérer leur transformation. L'obligation de mesurer et publier le Scope 3 pousse les organisations à cartographier précisément leur chaîne de valeur, révélant des gisements d'économies insoupçonnés et des risques cachés. Cette transparence accrue facilite l'accès aux financements durables, renforce l'attractivité auprès des talents et améliore le dialogue avec les parties prenantes. Les entreprises qui saisissent cette opportunité pour repenser leurs modèles d'affaires prennent une longueur d'avance sur leurs concurrents, transformant ainsi une contrainte réglementaire en avantage stratégique.
La directive européenne 2022/2464/UE du 14 décembre 2022, plus communément appelée CSRD (Corporate Sustainability Reporting Directive) et publiée au Journal officiel de l'Union européenne le 16 décembre 2023, est entrée en vigueur le 1er janvier 2024. Cette réglementation intègre pleinement le Scope 3 dans son standard ESRS E1 sur le changement climatique, imposant une approche de double matérialité qui évalue à la fois l'impact de l'entreprise sur le climat et les risques climatiques pour l'entreprise.
Pour les premières entreprises concernées, le premier rapport de durabilité portant sur l'exercice 2024 devait être publié le 1er janvier 2025. Les entreprises de moins de 750 salariés bénéficient toutefois d'une exemption temporaire leur permettant d'omettre les données sur les émissions Scope 3 et les émissions totales de GES lors de leur première année de reporting.
L'audit des données de durabilité devient progressivement obligatoire avec la CSRD : d'abord une assurance limitée (niveau d'examen moins approfondi qu'un audit complet), puis une assurance raisonnable prévue à terme. Les données EFRAG révèlent un paradoxe : 55% des entreprises ont publié un plan de transition climatique en 2025, mais seules 10% considèrent l'ensemble des 10 standards ESRS comme matériels. Cette situation a des implications majeures :
Implications opérationnelles :
- Investissements massifs nécessaires dans les systèmes d'information pour garantir traçabilité et fiabilité des données
- Augmentation significative des coûts d'audit avec le passage à l'assurance raisonnable
- Renforcement et formation des équipes RSE aux standards d'audit financier
Ce que révèle l'écart 55% vs 10% :
- Focalisation disproportionnée sur le climat (ESRS E1) au détriment des autres thématiques (biodiversité, social, gouvernance…)
- Approche "cherry-picking" risquée face aux auditeurs qui examineront la cohérence globale
- 90% d'entreprises minimisant certains standards devront rattraper leur retard rapidement
Opportunités pour les entreprises proactives :
- Différenciation par l'adoption précoce d'une approche holistique des 10 standards
- Économies futures en investissant maintenant dans des systèmes robustes
- Avantage concurrentiel pour attirer investisseurs et talents grâce à la maîtrise de l'ensemble des standards
La révision en cours du GHG Protocol redéfinit progressivement les contours du Scope 3. Lancé en 2022, ce processus implique quatre groupes de travail techniques dont les projets de standards sont attendus fin 2025 pour une publication finale en 2027. L'évolution majeure concerne l'obligation potentielle de déclarer le Scope 3 dans la norme Corporate Standard, alors qu'il reste aujourd'hui facultatif. Cette obligation s'accompagnerait d'un critère de matérialité plus strict : les entreprises ne pourraient exclure que 5% maximum de leurs émissions Scope 3 totales, limitant drastiquement leur pouvoir discrétionnaire actuel sur le périmètre de reporting. Le protocole envisage toutefois des différenciations selon la taille des entreprises.
Par ailleurs, l'harmonisation avec les normes comptables financières (IFRS, US GAAP) transformera l'approche de consolidation, obligeant les entreprises à aligner leur périmètre carbone sur leur périmètre financier. Ces changements, bien que présentés comme "mineurs" par le GHG Protocol, auront des impacts opérationnels majeurs que les entreprises doivent anticiper dès maintenant pour adapter leurs systèmes de collecte et de reporting.
Des méthodologies de calcul qui évoluent vers plus de précision
Le passage d'une approche basée sur des facteurs moyens à des données spécifiques fournisseurs constitue l'évolution majeure des pratiques de calcul. Le GHG Protocol propose quatre méthodes principales, de la plus précise à la plus accessible :
1. Les données spécifiques fournisseurs
La méthode la plus précise, basée sur les émissions réelles communiquées par chaque fournisseur. Walmart illustre cette transformation avec son programme Project Gigaton (2017) qui a pour objectif de réduire, éviter ou séquestrer 1 gigatonne (soit 1 milliard de tonnes métriques) d'émissions de gaz à effet de serre dans ses chaînes de valeur d'ici 2030 grâce à l'engagement direct de ses fournisseurs.
En 2024, Kathleen McLaughlin, vice-présidente exécutive et directrice du développement durable chez Walmart expliquait que : « Aujourd'hui, je suis ravie d'annoncer que nos fournisseurs ont désormais signalé des projets qui devraient dépasser la barre du milliard de tonnes métriques, nous aidant ainsi à atteindre notre objectif six ans plus tôt. »
2. Les données moyennes sectorielles
Utilisation de facteurs d'émission basés sur des données physiques moyennes du secteur (par exemple : 2,3 kg CO2/kg d'acier produit en moyenne en Europe), appliqués aux quantités physiques achetées. Cette méthode offre un bon compromis entre précision et accessibilité quand on connaît les volumes mais pas les performances spécifiques des fournisseurs.
3. La méthode hybride
Un compromis pragmatique pour calculer le Scope 3. Concrètement, une entreprise collectera des données réelles (consommations énergétiques, kilomètres parcourus, tonnages transportés) auprès de ses 20% de fournisseurs représentant 80% de ses émissions. Pour les fournisseurs secondaires, elle utilisera des facteurs d'émission moyens basés sur les montants d'achats. Par exemple : données précises pour un fournisseur d'acier majeur (10 kg CO2/kg d'acier produit), mais facteur monétaire standard pour les fournitures de bureau (0,25 kg CO2/€ dépensé). Cette approche concentre l'effort de collecte là où l'impact est maximal.
4. Les facteurs d'émission monétaires
La méthode la plus accessible, permettant une première estimation rapide du Scope 3 en convertissant les montants d'achats en équivalent CO2 (kg CO2/€ dépensé). Cette méthode, bien qu'accessible car basée sur les données comptables existantes, présente des limites importantes : les émissions réelles peuvent varier considérablement selon l'efficacité énergétique du fournisseur, sa localisation géographique et ses pratiques environnementales. L'inflation érode également la fiabilité de ces facteurs dans le temps, un même montant en euros ne représentant plus la même activité économique d'une année sur l'autre. Ces incertitudes justifient la migration progressive vers des méthodes basées sur des données physiques (tonnes, kWh, kilomètres) qui reflètent plus fidèlement l'activité réelle et donc les émissions associées.
Stratégies de réduction : transformer la contrainte en avantage concurrentiel
Les entreprises leaders démontrent qu'une approche structurée de réduction du Scope 3 génère des bénéfices tangibles. L'analyse de matérialité constitue le point de départ, permettant d'identifier les 2-3 catégories qui représentent généralement plus de 80% des émissions. Cette priorisation guide l'allocation des ressources vers les actions à plus fort impact.
L'engagement des fournisseurs représente le levier le plus puissant pour de nombreuses entreprises. Hewlett Packard Enterprise illustre cette stratégie avec son programme pionnier de gestion de la chaîne d'approvisionnement, premier du genre dans le secteur informatique. L'entreprise vise 80% de ses dépenses manufacturières avec des fournisseurs ayant des objectifs Science Based Targets d'ici 2025, tout en les accompagnant par du renforcement de capacités. Cette approche collaborative pourrait éviter 100 millions de tonnes d'émissions - l'équivalent du retrait de 21 millions de voitures pendant un an. HPE s'est également fixé un objectif de réduction de 15% des émissions de sa supply chain d'ici 2025, créant un effet d'entraînement où chaque fournisseur devient à son tour prescripteur auprès de ses propres partenaires.
L'écoconception offre des opportunités de réduction massives. IKEA vise 70% de réduction de l'empreinte carbone moyenne par produit d'ici 2030, en s'appuyant sur des matériaux recyclés et renouvelables. L'entreprise utilise un outil de simulation interne couvrant 99% de ses émissions Scope 3, permettant d'optimiser les choix de conception. L'aluminium recyclé présente par exemple une empreinte 95% inférieure à l'aluminium primaire.
L'optimisation logistique constitue un levier de réduction rapide du Scope 3. Le report modal du transport routier vers le ferroviaire ou le fluvial réduit significativement les émissions par tonne-kilomètre transportée. Les technologies de prédiction de la demande basées sur l'intelligence artificielle permettent d'optimiser les taux de remplissage des véhicules et de réduire les transports à vide. Ces initiatives génèrent généralement des retours sur investissement rapides grâce aux économies de carburant réalisées.
Le pilotage par la donnée : nouvelle colonne vertébrale de la performance carbone
La mise en place d'un système de management carbone robuste devient indispensable pour piloter efficacement la réduction du Scope 3. Les KPIs doivent couvrir trois dimensions : les émissions absolues et leur intensité, l'engagement de l'écosystème avec le taux de fournisseurs ayant des objectifs validés, et l'innovation avec la part du budget R&D dédiée aux solutions bas-carbone.
Les tableaux de bord modernes intègrent des capacités d'analyse prédictive permettant de projeter les trajectoires de décarbonation et de simuler l'impact de différentes mesures. Schneider Electric a développé des programmes sectoriels comme Energize pour le pharmaceutique, Catalyze pour les semi-conducteurs ou encore Materialize pour les entreprises du secteur des métaux et des minéraux. L'objectif de ces programmes est de rassembler et d'activer un vaste réseau de milliers de fournisseurs pour qu'ils déploient des mesures concrètes et quantifiables permettant de réduire rapidement les émissions de Scope 3.
Les clés du succès : gouvernance, compétences et communication
La réussite d'une stratégie Scope 3 repose sur trois piliers fondamentaux. La gouvernance nécessite un portage au plus haut niveau avec un sponsor ComEX et une organisation transverse impliquant achats, R&D, logistique et finance. L'intégration d'objectifs carbone dans la rémunération variable aligne les incitations individuelles avec les ambitions collectives.
Le développement des compétences constitue un investissement critique. Les équipes doivent maîtriser les méthodologies de calcul, les outils de collecte de données et les leviers d'action spécifiques à chaque catégorie. Des formations spécialisées et le recrutement d'experts carbone permettent d'accélérer la montée en compétence de l'organisation.
La transparence dans la communication renforce la crédibilité et mobilise l'écosystème. Le reporting régulier des progrès et des difficultés rencontrées démontre l'authenticité de la démarche. Le storytelling autour des succès inspire les équipes internes et positionne l'entreprise comme leader de la transition.
Conclusion
La maîtrise du Scope 3 représente bien plus qu'une obligation réglementaire : elle constitue une opportunité de transformation profonde créatrice de valeur. Les entreprises qui embrassent cette complexité avec méthode et ambition génèrent des retours sur investissement substantiels tout en contribuant activement à la lutte contre le changement climatique.
Les évolutions réglementaires de 2025, loin d'alléger la pression, renforcent l'importance d'une approche proactive. Les leaders qui investissent aujourd'hui dans des systèmes robustes de mesure, d'engagement fournisseurs et d'innovation produit construisent les avantages concurrentiels de demain. Dans une économie où la performance carbone devient un critère de différenciation majeur, négliger le Scope 3 revient à ignorer 90% du problème... et des opportunités.


