
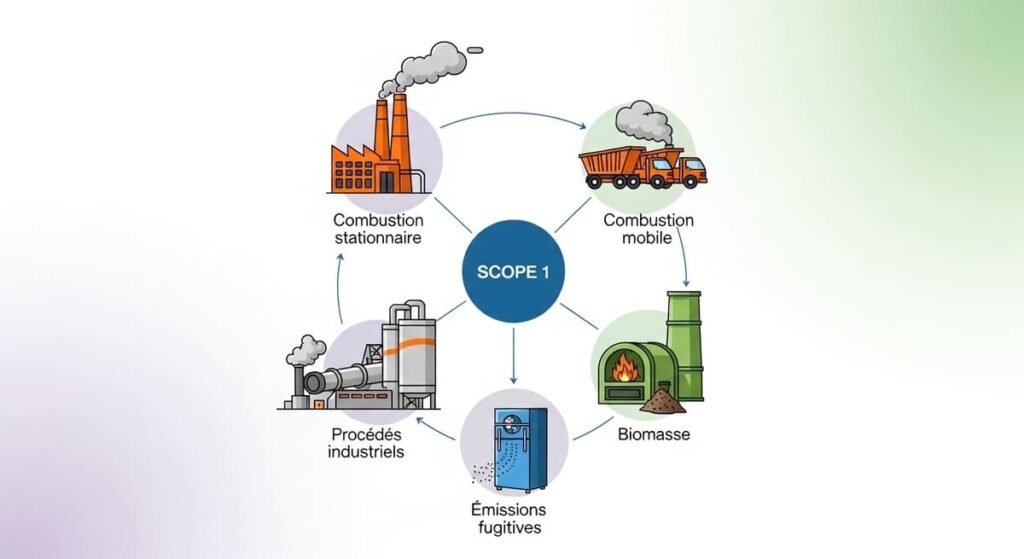

Le Scope 1 représente l'ensemble des émissions directes de gaz à effet (GES) de serre provenant des sources contrôlées par votre entreprise. En 2025, avec le renforcement des obligations réglementaires (CSRD, BEGES étendu) et la hausse du prix carbone européen à environ 75€/tonne, la maîtrise précise de ces émissions devient un enjeu stratégique majeur. Ces émissions directes constituent le premier levier d'action immédiat pour réduire son empreinte carbone. La méthodologie de calcul du Scope 1, définie par le GHG Protocol et adaptée en France par l'Association Bilan Carbone, s'articule autour de cinq catégories principales d'émissions qu'il est essentiel d'identifier et de quantifier avec précision.
Comprendre la définition officielle du Scope 1 selon les référentiels
Le Scope 1 englobe toutes les émissions directes de GES provenant d'installations fixes ou mobiles situées à l'intérieur du périmètre organisationnel de l'entreprise. Selon le GHG Protocol, référence internationale, il s'agit des émissions issues de sources "owned or controlled" par l'organisation.
L'Association Bilan Carbone, dans sa version 9 publiée en 2025, maintient une approche compatible tout en utilisant la terminologie de "postes d'émissions" pour faciliter l'appropriation par les entreprises françaises. Cette double lecture méthodologique garantit une conformité tant aux standards internationaux qu'aux spécificités réglementaires nationales, notamment pour répondre aux exigences obligatoires du BEGES et de la CSRD.
La distinction fondamentale réside dans le contrôle opérationnel : une entreprise comptabilise en Scope 1 uniquement les émissions des équipements qu'elle contrôle directement. Par exemple, une flotte de véhicules en leasing opérationnel reste en Scope 1 car l'entreprise en contrôle l'usage, tandis que les véhicules des sous-traitants relèvent du Scope 3. Cette nuance, souvent source d'erreurs, nécessite une analyse fine du périmètre organisationnel avant tout calcul.
Les cinq catégories d'émissions directes du Scope 1 à identifier
♨️ Combustion stationnaire : premier poste d'émissions Scope 1
La combustion stationnaire concerne tous les équipements fixes consommant des combustibles fossiles. En 2020, dans le secteur tertiaire, les bâtiments consommaient en moyenne 240 kWh/m²/an, dont environ 50% pour le chauffage.
D’après le Gouvernement, le secteur tertiaire émet environ 34 kg de CO2e par m² par an, soit davantage que le résidentiel. Les chaudières industrielles, fours, générateurs de secours et turbines à gaz entrent dans cette catégorie. Le calcul s'effectue selon la formule : Émissions = Consommation × Facteur d'émission, avec par exemple 0,227 kgCO2e/kWh pour le gaz naturel selon la Base Empreinte® ADEME.
Les équipements de cogénération présentent une complexité particulière car ils produisent simultanément chaleur et électricité à partir d'une seule source de combustible. La cogénération, aussi appelée production combinée chaleur-électricité (PCCE), utilise généralement du gaz naturel pour faire tourner une turbine ou un moteur qui génère de l'électricité, tout en récupérant la chaleur résiduelle pour des besoins de chauffage ou des procédés industriels. Pour le bilan carbone officiel, l'entreprise doit comptabiliser la totalité des émissions du combustible consommé dans son Scope 1.
Cependant, pour l'analyse interne ou certains reportings sectoriels spécifiques, une allocation des émissions entre les deux formes d'énergie peut s'avérer nécessaire. Cette allocation est complexe car plusieurs méthodes coexistent : la méthode énergétique simple (proportionnelle aux MWh produits), la méthode exergétique (tenant compte de la qualité thermodynamique de l'énergie), la méthode économique (basée sur la valeur marchande de chaque output) ou la méthode du "combustible évité". Par exemple, une installation consommant 100 MWh de gaz et produisant 35 MWh d'électricité et 50 MWh de chaleur génèrera 22,7 tCO2e (100 MWh × 0,227 kgCO2e/kWh) comptabilisées intégralement en Scope 1. L'allocation interne pourrait varier de 35-65% à 50-50% selon la méthode retenue, mais cette répartition n'affecte en rien le total des émissions Scope 1 à reporter.
🚚 Combustion mobile : les émissions des véhicules sous contrôle
La combustion mobile englobe toutes les émissions des véhicules et engins mobiles contrôlés par l'entreprise. En 2019, le transport est le secteur émettant le plus de GES en France avec 136 Mt CO2 eq., soit 31% de l'inventaire national, contre 22% en 1990 selon le ministère de la Transition écologique. Cette catégorie inclut les voitures de fonction, camions de livraison, engins de chantier, chariots élévateurs thermiques et même les navires ou aéronefs si l'entreprise en est propriétaire ou locataire.
Le calcul suit toujours la formule : Émissions = Consommation × Facteur d'émission. Selon le ministère, les émissions liées aux voitures sont d'environ 250 grammes de CO2e par km, valeur moyenne qui varie selon la cylindrée du véhicule.
Exemples de calculs pour une flotte d'entreprise :
- Véhicule thermique moyen : 20 000 km/an × 0,250 kgCO2e/km = 5,0 tCO2e/an
- Véhicule électrique : 20 000 km/an × 0,100 kgCO2e/km = 2,0 tCO2e/an (à comptabiliser en Scope 2)
- Flotte de 10 véhicules diesel parcourant chacun 30 000 km/an : 10 × 30 000 × 0,250 = 75 tCO2e/an
L'erreur fréquente consiste à inclure les véhicules électriques en Scope 1 alors que leur consommation électrique relève du Scope 2. De même, les déplacements professionnels en véhicules personnels ou les transports externalisés appartiennent au Scope 3. Pour une flotte mixte, il convient donc de séparer méthodiquement les sources d'énergie et les modes de contrôle opérationnel.
🏭 Procédés industriels : au-delà de la combustion énergétique
Les émissions de procédés désignent les GES libérés lors de réactions chimiques ou physiques nécessaires à la transformation des matières premières, indépendamment de toute combustion énergétique. Selon le GHG Protocol, ces émissions proviennent directement des processus de fabrication sur site ou d'autres procédés industriels contrôlés par l'entreprise.
L'ADEME identifie plusieurs sources d'émissions process dans le Scope 1, notamment les procédés industriels hors combustion et les émissions des ruminants pour l'agriculture. Les secteurs les plus concernés incluent :
- Cimenterie : la décarbonatation du calcaire lors de la production de clinker
- Sidérurgie : les réactions chimiques dans les hauts-fourneaux
- Chimie : les procédés de synthèse et de transformation
- Agroalimentaire : la fermentation (brasseries, produits laitiers)
- Aluminium : l'électrolyse avec émissions de perfluorocarbures
- Agriculture : l'épandage d'engrais azotés et la fermentation entérique des ruminants
Ces émissions process sont particulièrement difficiles à réduire car elles sont intrinsèques aux réactions chimiques du processus de production. Contrairement aux émissions énergétiques qui peuvent être diminuées par l'efficacité ou le changement de source d'énergie, les émissions process nécessitent souvent des ruptures technologiques majeures ou des technologies de capture et stockage du carbone pour être significativement réduites.
❄️ Émissions fugitives : l'impact méconnu des fuites de gaz
Les émissions fugitives proviennent des fuites intentionnelles ou accidentelles de GES, principalement les fluides frigorigènes des systèmes de climatisation et réfrigération. Selon ClimatePartner, ces émissions incluent les fuites non intentionnelles ainsi que la libération progressive de gaz au fil du temps.
Avec des Pouvoirs de Réchauffement Global (PRG) très élevés, l'impact de ces fuites est considérable : le R404A présente par exemple un PRG de 3 922 selon ARVALIS et le R32 un PRG de 675 d'après Intuis. Cela signifie qu'1 kg de R404A équivaut à l'émission de 3 922 kg de CO2 rejetée sur 100 ans.
La maintenance préventive et le choix de fluides à faible PRG constituent les principaux leviers de réduction. Les nouvelles réglementations européennes F-Gas imposent une réduction progressive : dès 2025, interdiction d'utiliser des fluides avec PRG ≥ 2 500 pour la maintenance. Les alternatives comme le R290 (propane) avec un PRG de seulement 3 ou le R744 (CO2) deviennent incontournables.
🔥 Biomasse et absorptions : un traitement comptable spécifique
Les émissions issues de la combustion de biomasse suivent un traitement particulier dans le Scope 1. Selon le GHG Protocol, les émissions de CO2 biogénique doivent être reportées séparément des émissions fossiles dans les bilans carbone. Cette distinction s'explique par le principe du cycle court du carbone : le CO2 émis lors de la combustion a été préalablement capté par la biomasse lors de sa croissance (quelques années à décennies), contrairement aux combustibles fossiles formés sur des millions d'années.
L'ADEME inclut la biomasse dans les sources d'émissions directes du Scope 1, mais impose une comptabilisation distincte pour assurer la transparence du reporting. Les entreprises utilisant des chaufferies biomasse ou des biocarburants doivent donc :
- Reporter les émissions de CO2 biogénique hors du total Scope 1
- Inclure les émissions de CH4 et N2O dans le total du Scope 1
- Documenter l'origine et la durabilité de la biomasse utilisée
Cette approche permet de distinguer la biomasse "neutre en carbone" (cycle court) des énergies fossiles, tout en comptabilisant les autres GES (CH4, N2O) qui ont un impact climatique réel quelle que soit l'origine du combustible.
Méthodes de calcul détaillées pour chaque type d'émission Scope 1
La formule universelle et ses adaptations sectorielles
La formule fondamentale Émissions = Données d'activité × Facteur d'émission s'applique à toutes les catégories du Scope 1 mais nécessite des adaptations selon les contextes.
Pour la combustion stationnaire, les données d'activité s'expriment en kWh, m³ ou litres selon le combustible, tandis que pour les procédés industriels, elles peuvent correspondre à des tonnes de matières premières transformées. La Base Empreinte® de l'ADEME, mise à jour en 2024, fournit plus de 10 000 facteurs d'émission spécifiques couvrant l'ensemble des activités économiques françaises.
L'approche par facteurs monétaires (kgCO2e/k€) reste acceptable uniquement en l'absence de données physiques, avec une incertitude multipliée par trois. Une PME industrielle appliquant cette méthode par défaut sous-estime généralement ses émissions de 20 à 40%, d'où l'importance cruciale d'investir dans la collecte de données physiques dès la première année de reporting.
Combustion stationnaire : du relevé compteur au bilan carbone
Le calcul des émissions de combustion stationnaire suit une méthodologie en trois étapes.
- Premièrement, la collecte exhaustive des consommations via les factures énergétiques, compteurs divisionnaires et systèmes de gestion technique du bâtiment.
- Deuxièmement, la conversion en unités énergétiques communes (kWh PCS) pour harmoniser gaz, fioul et autres combustibles.
- Troisièmement, l'application des facteurs d'émission incluant CO2, CH4 et N2O. Pour une consommation de 100 000 m³ de gaz naturel : 100 000 m³ × 11,7 kWh/m³ (conversion en énergie) × 0,227 kgCO2e/kWh (facteur d’émission) = 265,6 tCO2e.
Les installations de combustion stationnaire dépassant 20 MW de puissance thermique nominale sont soumises au système européen d'échange de quotas d'émission (EU ETS), obligeant l'entreprise à acheter des quotas pour couvrir ses émissions Scope 1. Avec un prix du carbone autour de 75€/tonne en 2025, une installation émettant 100 000 tCO2/an supporte un coût carbone de 7,5 millions d'euros.
L'EU ETS ne change pas la nature des émissions (elles restent Scope 1), mais ajoute une obligation d'achat de quotas qui crée un coût financier direct pour les entreprises.
Combustion mobile : optimiser le suivi des consommations
Pour la combustion mobile, trois approches coexistent selon la maturité de l'organisation. La méthode basique utilise les montants de carburant et un prix moyen, générant une incertitude de ±25%. La méthode intermédiaire s'appuie sur les volumes exacts issus des cartes carburant avec une précision de ±10%. La méthode avancée combine consommations réelles, kilométrages et types de trajets via des outils de géolocalisation, réduisant l'incertitude à ±5%.
Un transporteur équipé de télématique embarquée peut par exemple identifier que ses émissions urbaines (1,45 kgCO2e/km) dépassent de 25% celles sur autoroute (1,16 kgCO2e/km), orientant les actions de réduction vers l'optimisation des tournées urbaines. L'investissement dans ces systèmes de suivi, environ 500€ par véhicule, génère un retour sur investissement autour de 6 mois, selon le système retenu selon Cegid.
Procédés industriels : de la stœchiométrie aux émissions
Le calcul des émissions de procédés nécessite une expertise technique spécifique à chaque industrie. Dans la production d'ammoniac, chaque tonne produite génère entre 1,9 et 2,6 tonnes tCO2 selon la réaction : CH4 + H2O → CO + 3H2 puis CO + H2O → CO2 + H2. Les facteurs d'émission process de l'ADEME intègrent ces calculs stœchiométriques pour 250 procédés industriels référencés. Pour les procédés non documentés, une analyse chimique détaillée reste nécessaire, impliquant souvent le recours à des bureaux d'études spécialisés.
L'innovation technologique modifie progressivement ces ratios. La sidérurgie par réduction directe à l'hydrogène divise par dix les émissions process par rapport au haut-fourneau traditionnel. Ces ruptures technologiques, soutenues par le plan France 2030 à hauteur de 400 millions d'euros, redéfinissent les standards d'émissions sectoriels et nécessitent une veille méthodologique constante.
Émissions fugitives : traquer l'invisible
La quantification des émissions fugitives repose sur deux approches complémentaires. L'approche par bilan massique compare les charges initiales, les recharges annuelles et les quantités récupérées pour déduire les fuites : Fuites = Charge initiale + Recharges - Récupération - Charge finale.
L'approche par taux de fuite forfaitaire applique des pourcentages standards qui varient selon le type d'équipement : les taux les plus faibles concernent généralement les installations résidentielles neuves, des taux intermédiaires s'appliquent au secteur tertiaire, tandis que les installations industrielles anciennes peuvent présenter des taux de fuite significativement plus élevés.
L'utilisation de détecteurs de fuites optiques permet désormais une localisation précise des émissions fugitives de méthane avec une sensibilité de 1 ppm. Ces technologies, déployées systématiquement sur les sites SEVESO, révèlent que 80% des fuites proviennent de 20% des équipements, orientant efficacement les programmes de maintenance. Le coût d'une campagne de détection (5 000 à 15 000€) est généralement amorti en moins d'un an par les réductions d'émissions identifiées.
Facteurs d'émission actualisés et sources de référence
Base Empreinte® ADEME : la référence française du Scope 1
La Base Empreinte®, qui a intégré en 2024 les données issues de la Base Carbone® et de Base IMPACTS®, constitue la source officielle française pour les facteurs d'émission.
Accessible gratuitement, elle propose plusieurs milliers de facteurs d'émission couvrant l'ensemble des activités économiques, dont une part significative dédiée spécifiquement au Scope 1.
La Base Empreinte® constitue la source officielle française pour les facteurs d'émission. Pour le calcul du Scope 1, il est crucial d'utiliser uniquement les facteurs de combustion directe, en excluant les émissions amont (extraction, raffinage, transport) qui relèvent du Scope 3. Les entreprises doivent donc veiller à sélectionner les facteurs appropriés dans la Base Empreinte®, qui propose à la fois des facteurs “combustion seule” et des facteurs “analyse cycle de vie complet”.
La gouvernance collaborative de la Base Empreinte® implique 14 membres incluant ministères, fédérations professionnelles et ONG environnementales. Cette approche garantit la robustesse scientifique et l'acceptabilité sectorielle des facteurs. Les mises à jour semestrielles intègrent les dernières recherches scientifiques et l'évolution des mix énergétiques, avec des révisions régulières.
Facteurs spécialisés : au-delà des standards
Certains secteurs nécessitent des facteurs d'émission ultra-spécifiques non disponibles dans les bases génériques. L'industrie cimentière utilise ainsi des facteurs variant de 0,48 à 0,55 tCO2/t de clinker selon la composition exacte du calcaire local. La métallurgie adapte ses facteurs selon la teneur en carbone des réducteurs utilisés. Ces facteurs spécialisés, développés par les centres techniques industriels, offrent une précision accrue mais nécessitent une validation par des tiers pour garantir leur crédibilité dans le reporting officiel.
Les facteurs d'émission régionaux gagnent en importance avec l'essor du reporting localisé. Les mix électriques - c'est-à-dire la répartition des sources d'énergie utilisées pour produire l'électricité (nucléaire, gaz, charbon, hydraulique, éolien, solaire) - varient significativement selon les régions en fonction des interconnexions transfrontalières, des capacités de production locale et des infrastructures disponibles. Cette granularité géographique, progressivement intégrée dans les outils de calcul, permet d'affiner les bilans carbone et de valoriser les choix d'implantation stratégiques. Les entreprises multi-sites peuvent ainsi identifier les localisations les plus favorables pour leurs activités énergivores et optimiser leur empreinte carbone globale en tenant compte des spécificités énergétiques territoriales.
PRG des gaz frigorigènes : l'enjeu des coefficients multiplicateurs
Les PRG des fluides frigorigènes constituent un paramètre critique du calcul des émissions fugitives. Le règlement F-Gaz révisé en 2024 officialise les valeurs du 6ème rapport du GIEC : R410A à 1 924, R404A à 3 922, R134a à 1 526, R32 à 771. Ces valeurs, en hausse de 5 à 15% par rapport aux précédentes, augmentent mécaniquement les émissions fugitives calculées et renforcent l'urgence de la transition vers des fluides naturels (CO2, ammoniac, hydrocarbures).
La comptabilisation des mélanges nécessite une attention particulière. Le R407C, mélange de R32, R125 et R134a, présente un PRG pondéré de 1 774 ((selon les différentes sources, la valeur exacte peut varier légèrement). Les fiches de sécurité ne mentionnant pas toujours la composition exacte, l'utilisation de bases de données spécialisées comme celle du programme SNAP de l'EPA américaine devient indispensable pour une comptabilisation précise.
Outils et logiciels pour automatiser le calcul du Scope 1
Solutions certifiées ABC : garantir la conformité méthodologique
L'Association Bilan Carbone référence plus d’une trentaine de solutions logicielles conformes à sa méthodologie en 2025. Les leaders du marché - Sweep, Greenly, Sami - proposent des fonctionnalités avancées d'import automatique des données énergétiques via API avec les fournisseurs, de consolidation multi-sites et de simulation des actions de réduction. Ces plateformes SaaS intègrent nativement les mises à jour des facteurs d'émission et génèrent des rapports conformes CSRD.
Les solutions spécialisées répondent aux besoins sectoriels spécifiques. BTP Carbone pour la construction durable intègre les bases Inies, Agribalyse pour l'agroalimentaire connecte les données de production agricole, Transport Decarbonization pour la logistique optimise simultanément émissions et coûts. Ces outils métier, développés en partenariat avec les fédérations professionnelles, offrent une profondeur fonctionnelle inégalée mais nécessitent une formation spécifique en amont.
Critères de sélection : au-delà du prix
Le choix d'un outil de calcul du Scope 1 dépasse la simple comparaison tarifaire. La capacité d'intégration avec les systèmes existants (ERP, GMAO, comptabilité) conditionne l'efficacité de la collecte de données. Un ROI positif nécessite de réduire de 70% le temps de collecte manuelle, objectif atteignable uniquement avec une intégration native. La granularité des calculs distingue également les solutions : certaines se limitent aux émissions annuelles globales quand d'autres permettent un suivi mensuel par site, ligne de production ou véhicule.
L'accompagnement méthodologique constitue un critère décisif pour les organisations débutantes. Les meilleures solutions incluent 10 à 20 heures de formation initiale, des webinaires mensuels et un support technique réactif. La pérennité de l'éditeur, vérifiable via son historique et ses références clients, garantit la continuité du service dans un marché en consolidation rapide. Enfin, la conformité aux standards internationaux (GHG Protocol, ISO 14064) facilite le reporting multi-juridictions pour les groupes internationaux.
Tableaux de bord et pilotage : transformer les données en actions
Les fonctionnalités de visualisation transforment les données brutes en insights actionnables. Les tableaux de bord dynamiques permettent d'identifier instantanément les sites, processus ou véhicules les plus émetteurs. La comparaison temporelle révèle les tendances et l'efficacité des actions engagées. Les benchmarks sectoriels intégrés situent la performance de l'entreprise par rapport à ses pairs, motivant les équipes par une saine émulation.
L'intelligence artificielle enrichit progressivement ces outils. Les algorithmes de machine learning détectent les anomalies de consommation, prédisent les émissions futures selon différents scénarios et recommandent les actions de réduction les plus rentables.
Pièges à éviter dans l'identification du Scope 1
Confusion entre contrôle opérationnel et propriété juridique
L'erreur la plus fréquente concerne la délimitation du périmètre organisationnel. Le contrôle opérationnel, critère du GHG Protocol, diffère de la propriété juridique. Une entreprise locataire contrôlant le chauffage de ses bureaux comptabilise ces émissions en Scope 1, même sans posséder l'immeuble. Inversement, un bailleur ne comptabilise pas les émissions des équipements contrôlés par ses locataires.
Les montages complexes multiplient les risques d'erreur. Dans une joint-venture 50/50, l'approche par contrôle opérationnel attribue 100% des émissions à l'opérateur désigné, tandis que l'approche par parts de capital les répartit équitablement. La cohérence méthodologique sur l'ensemble du périmètre prime sur le choix initial, les deux approches étant acceptables selon le GHG Protocol à condition d'être appliquées uniformément.
Oublis récurrents : les émissions cachées du Scope 1
Certaines sources d'émissions Scope 1 échappent régulièrement aux inventaires. Les groupes électrogènes de secours, testés mensuellement, consomment plusieurs centaines de litres de fioul annuellement. Les chaudières d'appoint, utilisées uniquement en période de grand froid, disparaissent souvent des relevés. Les équipements de maintenance - postes de soudure, chalumeaux - génèrent des émissions diffuses mais cumulativement significatives.
Les gaz techniques constituent un angle mort fréquent. L'acétylène pour la soudure, le propane des chariots élévateurs d'appoint, l'hexafluorure de soufre des équipements électriques haute tension relèvent tous du Scope 1. Une sous-station électrique de 10 postes contenant chacun 5 kg de SF6 (PRG : 25 200 d’après le 6e rapport d’évaluation du Giec) représente un potentiel de 1 260 tCO2e en cas de fuite totale, illustrant l'impact démesuré de ces 'petites' quantités de gaz à très fort PRG.
Double comptage : identifier et éliminer les redondances
Le double comptage survient principalement à l'interface entre scopes. L'électricité autoproduite par cogénération génère des émissions Scope 1 pour le gaz consommé, sans émissions Scope 2 pour l'électricité produite et autoconsommée. L'erreur consiste à comptabiliser également cette électricité en Scope 2 au tarif réseau. De même, les biocarburants voient parfois leurs émissions fossiles et biogéniques additionnées au lieu d'être reportées séparément.
Les transferts internes entre sites d'une même entreprise créent des risques spécifiques. Un site A livrant du CO2 liquide à un site B ne doit pas comptabiliser deux fois les émissions du transport : une seule entité doit reporter ces émissions, soit en Scope 1 (flotte propre) soit en Scope 3 (transporteur externe). La règle de consolidation stipule qu'au niveau groupe, ces flux internes doivent être éliminés pour éviter le double comptage, nécessitant une vigilance particulière lors de l'agrégation des bilans sites.
Évolutions réglementaires 2025 impactant le Scope 1
CSRD et reporting obligatoire : l'extension massive des obligations
La Corporate Sustainability Reporting Directive bouleverse le paysage du reporting carbone en 2025. Les entreprises de plus de 500 salariés publient leurs premiers rapports CSRD incluant obligatoirement les Scopes 1, 2 et 3 calculés selon le GHG Protocol. Cette obligation s'étend en 2026 aux entreprises de plus de 250 salariés. La proposition de report de deux ans, publiée en février 2025, offre un répit bienvenu mais ne remet pas en cause la trajectoire d'universalisation du reporting.
Les exigences méthodologiques de la CSRD dépassent largement le simple calcul des émissions. Les entreprises doivent présenter un plan de transition aligné sur 1,5°C, des objectifs de réduction validés scientifiquement et une analyse des risques climatiques selon les scénarios du GIEC. Le Scope 1, premier niveau de responsabilité directe, fait l'objet d'une attention particulière des auditeurs avec obligation de vérification par un tiers dès 2025 pour les grandes entreprises.
BEGES renforcé et sanctions : la fin de l'impunité
Le Bilan des Émissions de Gaz à Effet de Serre (BEGES), obligatoire depuis 2010 mais peu respecté, connaît un durcissement spectaculaire en 2025. Les sanctions passent de 1 500 à 10 000 euros, montant pouvant être prononcé autant de fois que nécessaire jusqu'à régularisation. Plus significatif, l'inclusion obligatoire du Scope 3 depuis 2023 et l'exigence d'un plan de transition (remplaçant l'ancien plan d'actions) transforment l'exercice de conformité administrative en démarche stratégique.
Les contrôles systématiques annoncés par le ministère de la Transition écologique visent prioritairement les entreprises de plus de 500 salariés des secteurs intensifs en carbone. La publication obligatoire sur la plateforme ADEME permet un contrôle automatisé du respect des obligations.
Actualités méthodologiques : les révolutions annoncées
GHG Protocol en révision : vers plus de rigueur sur le Scope 1
La révision majeure du GHG Protocol redéfinit les standards de comptabilité carbone. Les groupes de travail techniques, réunissant 400 experts mondiaux, planchent sur l'harmonisation des méthodologies et le renforcement des exigences. Pour le Scope 1, les évolutions pressenties concernent l'obligation de reporting mensuel pour les grandes entreprises, la géolocalisation des émissions et l'intégration des émissions évitées dans une comptabilité séparée.
La question des bioénergies cristallise les débats. Le principe de neutralité carbone de la biomasse, fondement du traitement actuel, fait l'objet de critiques croissantes. La révision pourrait introduire des critères de durabilité stricts et un amortissement temporel des émissions de biomasse sur la durée de régénération de la ressource. Cette évolution impacterait massivement les entreprises ayant investi dans des chaufferies biomasse comptabilisées comme neutres.
Base Empreinte® 2025 : l'intelligence artificielle au service de la précision
La Base Empreinte® de l'ADEME intègre en 2025 des algorithmes d'apprentissage automatique pour affiner les facteurs d'émission. L'analyse de millions de données réelles permet d'ajuster les facteurs génériques selon les contextes spécifiques : localisation, technologie, âge des équipements. Un facteur d'émission "gaz naturel" unique est remplacé par une matrice multidimensionnelle considérant la provenance du gaz, le rendement de l'installation et les conditions d'exploitation.
Cette personnalisation des facteurs révolutionne la précision des bilans. Une entreprise renseignant précisément ses caractéristiques obtient des facteurs d'émission ajustés pouvant varier de ±20% par rapport aux moyennes sectorielles. L'API ouverte de la Base Empreinte® permet l'intégration directe de ces facteurs dynamiques dans les outils de calcul, automatisant la mise à jour et garantissant l'utilisation des données les plus récentes.
Nouvelles approches : de la comptabilité statique au pilotage dynamique
L'évolution méthodologique majeure concerne le passage d'une logique de reporting annuel à un pilotage en temps réel des émissions. Les capteurs IoT permettent un suivi continu des consommations énergétiques et des paramètres process. Cette granularité temporelle révèle des potentiels d'optimisation invisibles en comptabilité annuelle : pointes de consommation, dérives progressives, corrélations météorologiques.
Le jumeau numérique carbone émerge comme nouveau standard pour les sites industriels complexes. Cette réplique virtuelle simule en temps réel les émissions selon les paramètres de production, permettant d'optimiser les réglages pour minimiser l'empreinte carbone sous contrainte de productivité. ArcelorMittal, pionnier de cette approche sur son site de Dunkerque, annonce une réduction de ses émissions Scope 1 à production constante grâce à l'optimisation pilotée par IA.
Selon Amit Kumar, Chief Operating Officer, SSC West Europe chez ArcelorMittal Downstream Solutions : “Nous nous engageons à contribuer positivement aux actions climatiques en cours pour préserver notre patrimoine naturel. Un pas dans cette direction consiste à réduire notre consommation d’énergie pour chaque tonne d’acier que nous transformons. Avec l’accord-cadre développé entre les achats Europe d’ArcelorMittal et Energiency, nous serons en mesure de mieux contrôler notre consommation en temps réel et de prendre les mesures nécessaires pour réduire nos pertes d’énergie.”
Conclusion
La maîtrise du Scope 1 constitue le socle fondamental de toute démarche de décarbonation d'entreprise. En 2025, l'identification et le calcul précis de ces émissions directes ne relèvent plus de l'engagement volontaire mais de l'obligation réglementaire assortie de sanctions significatives. La convergence entre CSRD européenne, BEGES français renforcé et évolution des standards internationaux impose une rigueur méthodologique sans précédent. Les entreprises leaders transforment cette contrainte en opportunité, utilisant les données Scope 1 comme levier d'optimisation opérationnelle générant des économies substantielles.
Les outils et méthodologies disponibles en 2025 permettent d'atteindre une précision de calcul impensable il y a cinq ans. L'investissement dans la mesure et le pilotage du Scope 1 s'autofinance généralement en 18 à 24 mois via les économies d'énergie identifiées. Au-delà de la conformité, la granularité croissante des données ouvre la voie à des stratégies de réduction chirurgicales, ciblant précisément les sources d'émissions les plus impactantes. Des entreprises démontrent que des réductions significatives du Scope 1 sont possibles par l'optimisation des pratiques existantes, sans attendre de ruptures technologiques majeures.


